کپلر می گوید خروج نفت از هرمز کمتر از ۳ میلیون بشکه در روز است
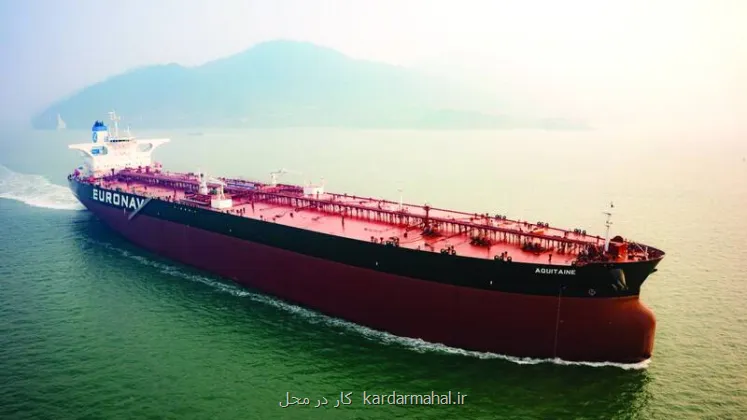 کار در محل: جنگ مقابل ایران، علاوه بر دستاوردهای نظامی و انرژی، امنیت حمل و نقل دریایی و تجارت در یکی از مهم ترین گذرگاه های جهان را به شدت تحت تأثیر قرار داده است.
در ایام اخیر، تصاویری منتسب به محموله یک کشتی کانتینری غرق شده در تنگه هرمز، شامل جعبه های آیفون و عطرهای لوکس در شبکه های اجتماعی داخلی و برخی رسانه های مشهور بین المللی بازتاب گسترده ای پیدا کرده است. فارغ از ارزش دقیق محموله و جزئیاتی که هنوز مستقلاً تأیید نشده، این حادثه تصویری ملموس از هزینه های اقتصادی ناامنی در یکی از مهم ترین گذرگاه های تجارت جهانی ارائه می کند. بر مبنای آمار سازمان بین المللی دریانوردی (IMO)، از آغاز جنگ تحمیلی ایران تا ۱۴ اکتبر ۲۰۲۶ تعداد حوادث تأییدشده مقابل کشتی ها در خاورمیانه و تنگه هرمز به ۱۱۳ مورد رسیده است. این آمار گستردگی افزایش مخاطرات حمل و نقل دریایی درپی جنگ آمریکا و اسرائیل مقابل ایران در تنگه هرمز حکایت دارد.
پیامد اقتصادی این ناامنی به کشتی های لطمه دیده و محموله های ازدست رفته محدود نیست. افزایش حق بیمه، کرایه حمل، هزینه تامین امنیت و احتمال تاخیر در تحویل کالا، هزینه تجارت نفت را به شدن بالا برده و حتی از کمبود ناوگان فعال در حوزه حمل و نقل نفت حکایت دارد. در چنین شرایطی، دولت آمریکا دنبال راهی برای افزایش ظرفیت حمل نفت و مهار فشار هزینه های انرژی بر بازار جهانی است. بر مبنای ادعای خبرگزاری رویترز، آمریکا درحال بررسی لغو موردی تحریم نفتکش های ناوگان سایه و انتقال مالکیت آنها به اپراتورهای قانونی است؛ اقدامی که نشان داده است عمق و ابعاد بحران جهانی نفت تا چه حدی است.
افت شدید عبور نفت از تنگه هرمز
داده های بین المللی از رصد کشتی ها نشان داده است در ماه اکتبر خصوصاً در یک هفته اخیر عبور نفت از تنگه هرمز بطور قابل ملاحظه ای کم شده است. بر طبق این داده ها، حجم نفت عبوری از تنگه هرمز در سپتامبر ۲۰۲۶ نسبت به ماه های اول جنگ افزایش پیدا کرد، اما در اکتبر با تشدید حملات به کشتی ها و افزایش خطر کشتیرانی باردیگر حجم نفت عبوری کاهش پیدا کرده است. بر طبق ادعاهای مؤسسه کپلر، حجم نفت عبوری از تنگه هرمز در سپتامبر بطور متوسط به حدود ۹.۷ میلیون بشکه در روز رسید که بالاترین سطح ماهانه از شروع جنگ ایران در ۲۸ فوریه بود.
آمار رهگیر عمومی Hormuz Tracker نیز کل حجم نفت عبوری از تنگه هرمز در ماه سپتامبر را حدود ۴۰.۷ میلیون بشکه نفت شناسایی کرده بود که معادل میانگین روزانه حدود ۱.۴ میلیون بشکه است. این رقم با برآورد کپلر اختلاف قابل ملاحظه ای دارد؛ چونکه دو منبع از روش ها و دامنه های متفاوتی برای شناسایی و محاسبه محموله ها استفاده می نمایند.
طبق داده های موسسات رصد کشتیرانی، در اکتبر افت جریان نفت در بعضی روزها شدیدتر شده است. طبق داده های کپلر در ۱۱ اکتبر تنها حدود ۲.۹ میلیون بشکه نفت از تنگه عبور کرده است. درحالی که اوج ثبت شده در سپتامبر حدود ۱۵.۵ میلیون بشکه در روز ادعا شده بود. تحلیل گران می گویند با تشدید حملات ایران به کشتی های متخلف، در ایام اخیر این وضعیت بدتر نیز شده و گرچه داده های رصد کشتی منتشر نشده؛ اما باید منتظر کاهش شدید نفت عبوری از تنگه هرمز باشیم، اتفاقی که حجم نفت عبوری از این گذرگاه حساس را به پایین ترین مقدار در ایام بعد از آغاز محاصره دریایی ایران می رساند.
به گفته تحلیل گران انرژی، رشد هزینه بیمه و حمل، تغییر مسیر نفتکش ها و کاهش تمایل مالکان کشتی به ورود به منطقه نیز در کنار تشدید مقابله ایران با کشتی های متخلف از دیگر مطالبی است که هزینه عبور کشتی ها و نفتکش ها از تنگه هرمز را بالا برده است.
شلیک به ۱۱۳ کشتی در جنگ ایران
تشدید ناامنی در تنگه هرمز نتایج قابل تأملی داشته است. بر طبق داده های موسسات معتبر بین المللی، با آغاز جنگ تحمیلی مقابل ایران، تعداد زیادی از کشتی های عبوری در این گذرگاه مورد به هدف خوردن پرتابه های ناشناس، موشک ها و پهپادها قرار گرفته است.
طبق آمار پخش شده از طرف سازمان بین المللی دریانوردی (IMO) تا ۱۴ اکتبر ۲۰۲۶ تعداد حوادث تأییدشده مقابل کشتی ها در خاورمیانه و تنگه هرمز به ۱۱۳ مورد رسیده و در جریان این حوادث، دست کم ۲۴ دریانورد جان خویش را از دست داده اند. گرچه معین نیست مالکیت این کشتی ها مربوط به کدام کشورهاست، اما پرواضح است؛ این داده ها نشان داده است جنگ مقابل ایران، علاوه بر نتایج نظامی و انرژی، امنیت حمل و نقل دریایی و تجارت در یکی از مهم ترین گذرگاه های جهان را به شدت تحت تأثیر قرار داده است.
بر اساس دسته بندی ارایه شده از داده های IMO، نفتکش ها و کشتی های حمل فراورده های نفتی با ۳۵ فروند، بزرگ ترین گروه لطمه دیده از جنگ را می سازند، به صورتی که از کل ۱۱۳ مورد کشتی لطمه دیده، معادل حدود ۳۱ درصد از آنها مربوط به این دو بخش حمل نفت و فراورده های نفتی است. بعد از آن، ۳۰ کشتی فله بر و باری عمومی، ۲۰ کشتی کانتینری، ۸ کشتی حمل گاز طبیعی مایع شده (LNG) و گاز مایع نفتی (LPG) و ۲۰ شناور نیز از سایر انواع قرار دارند. در مجموع، ۴۳ شناور در رابطه با حمل نفت، فراورده های نفتی و گاز در این لیست ثبت شده اند.
از منظر اقتصادی، نباید ثبت این حوادث را معادل خروج قطعی ۱۱۳ کشتی از چرخه فعالیت دانست. بخشی از شناورها ممکنست با وجود لطمه دیدگی بازهم عملیاتی باشند یا بعد از تعمیر به فعالیت بازگردند. بااین حال، اثر اقتصادی این حوادث تنها به خسارت فیزیکی کشتی ها محدود نمی گردد. افزایش خطر حمل و نقل دریایی، حتی بدون ازرده خارج شدن شناورها، می تواند هزینه تجارت نفت در تنگه هرمز را بطور معناداری بالا ببرد.
در چنین شرایطی، شرکت های بیمه ممکنست حق بیمه خطر جنگ را بالا برند و مالکان کشتی نیز برای پذیرش ریسک بیشتر، کرایه بالاتری مطالبه کنند. تغییر مسیر، تاخیر در تحویل محموله ها، هزینه های امنیتی و دشواری تامین پوشش بیمه ای نیز بر هزینه غائی حمل و نقل می افزاید. این فشار خصوصاً برای نفتکش ها و کشتی های حامل گاز اهمیت دارد و می تواند هزینه رساندن انرژی به بازارهای مصرف را افزایش دهد.
البته ثبت حادثه به تنهایی مسئولیت ایران یا آمریکا را اثبات نمی کند و انتساب هر مورد به طرفی مشخص، مستلزم بررسی شواهد مستقل است. بااین حال، از دیدگاه اقتصادی، ادامه ناامنی دریایی حتی قبل از نابودی ظرفیت حمل و نقل، از مسیر افزایش بیمه و کرایه کشتی ها به تجارت جهانی شوک وارد می نماید.
آمریکا به دنبال رفع تحریم نفتکش های سایه!
بحران حمل و نقل نفت در پی جنگ ایران و افزایش خطر عبور از تنگه هرمز، هزینه بیمه و کرایه نفتکش ها را بطور قابل توجهی افزایش داده است. همزمان با این، تعداد قابل توجهی از ناوگان حمل نفت و گاز یا در طول جنگ ایران لطمه دیده اند یا این که ریسک عبور از این گذرگاه را به خود نمی دهند.
در چنین شرایطی، دولت آمریکا دنبال راهی برای افزایش ظرفیت حمل نفت و مهار فشار هزینه های انرژی بر بازار جهانی است. بر مبنای ادعای خبرگزاری رویترز، آمریکا درحال بررسی لغو موردی تحریم نفتکش های ناوگان سایه و انتقال مالکیت آنها به اپراتورهای قانونی می باشد. اقدامی که نشان داده است عمق و ابعاد بحران جهانی نفت تا چه حدی است.
طبق ادعای رویترز، یک مقام آمریکایی آگاه از مذاکرات اعلام نموده که بحث هایی در رابطه با لغو تحریم برخی نفتکش ها بصورت انفرادی در جریان است. بر طبق این پیشنهاد، کشتی ها می توانند مالکیت خویش را به اپراتورهای قانونی منتقل کنند و برای جابه جایی نفت غیرتحریمی به کار گرفته شوند. هدف از این اقدام، افزایش جریان نفت و کاهش نرخ کرایه حمل عنوان شده است.
بر اساس داده های کلارکسونز، در شروع مارس ۲۰۲۶ مجموع ناوگان نفتکش های جهان شامل ۵۹۳۴ فروند بوده است. از این شمار ۲۳۵۹ فروند نفت خام و ۳۵۷۵ فروند فراورده های نفتی حمل می کردند. در این بین، ناوگان ابرنفتکش های خیلی بزرگ یا VLCC حدود ۹۱۳ فروند برآورد می شود.
کپلر می گوید حدود ۱۶۰ ابرنفتکش (VLCC) تحت تحریم آمریکا است. این تعداد معادل حدود ۲۲ درصد از ناوگان ابرنفتکش های جهان است. داده های دیگر با مقایسه ۹۱۳ فروندی VLCC های جهان، سهم آنها از کل ناوگان را نزدیک به ۱۷.۵ درصد برآورد می کند که به نظر می آید این تفاوت ناشی از تعریف و دامنه ناوگان مورد محاسبه است.
کپلر باور دارد تنها تعداد کمی از این کشتی ها، با لحاظ سن و محدودیت های مالکیت و با کنارگذاشتن نفتکش های شرکت ملی نفتکش ایران، قابلیت بالقوه برگشت به تجارت متعارف را دارند؛ بنابراین، اثر طرح آمریکا به تعداد کمی کشتی محدود می شود و تا وقتی که ریسک جنگ و اختلال در مسیرهای دریایی ادامه دارد، رفع تحریم های ابرنفتکش ها به تنهایی برای مهار بحران حمل و نقل نفت کافی نخواهد بود.
آژانس بین المللی انرژی: بحران جدی است
بر اساس گزارش آژانس بین المللی انرژی (IEA)، اختلال در عبور نفتکش ها از تنگه هرمز در سال ۲۰۲۶ به یکی از فاکتورهای مهم بی ثباتی بازار جهانی انرژی تبدیل گشته است. IEA در گزارش اکتبر خود اذعان می کند تنگه هرمز یکی از حیاتی ترین مسیرهای انتقال نفت در جهان است و محدودیت در عبور از آن توانسته عرضه نفت خام و فراورده های نفتی را کاهش و هزینه حمل و نقل را افزایش دهد که هر دو منتج به تشدید نوسانات قیمت نفت و انرژی شده است. بر اساس گزارش IEA، جریان نفت عبوری از این تنگه در سپتامبر به طور متوسط به حدود ۱۰ میلیون بشکه در روز رسید که این رشد نشانه ای از بازیابی نسبی صادرات بود. بااین حال، افزایش باردیگر ناامنی و حملات به کشتی ها و زیرساخت های انرژی در ماه اکتبر، چشم انداز ادامه این روند را با ابهام مواجه کرده است.
براساس گزارش IEA مهم ترین پیامد این اختلال، افزایش خطر کمبود عرضه در بازار جهانی بوده است. کاهش عرضه نفت، پالایشگاه ها را با مشکل تامین خوراک موردنیاز خود رو به رو کرده و سبب شده آنها خوراک خویش را با رقابت بیشتری تهیه کنند و خریداران برای دریافت محموله های موجود، قیمت های بالاتری پیشنهاد دهند. این وضعیت توانسته قیمت نفت خام را افزایش دهد و اختلاف قیمت میان انواع نفت و مناطق مختلف جهان را بیشتر کند. IEA می گوید حتی اگر کمبود واقعی هنوز گسترده نباشد، نگرانی در رابطه با اختلال های طولانی مدت ممکنست از راه معاملات آینده و افزایش صرف ریسک ژئوپلیتیکی، نرخها را بالا ببرد.
براساس گزارش IEA، پیامدها به نفت خام محدود نمی گردد. کاهش یا تاخیر در صادرات فراورده هایی مانند گازوییل، سوخت جت و گاز مایع نفتی منتج به رشد هزینه سوخت حمل و نقل، تولید صنعتی و تامین انرژی شده است. بالارفتن کرایه نفتکش ها، هزینه بیمه جنگ و تغییر مسیر کشتی ها نیز قیمت غائی محموله ها را بالا برده است. بنابراین، کشورهای واردکننده با افزایش تورم، فشار بر تراز تجاری و هزینه بیشتر برای دفاع از مصرف کنندگان مواجه گشته اند. این گزارش می گوید ادامه ناامنی می تواند بازار نفت را نسبت به اخبار سیاسی و نظامی حساس تر کند، تصمیم های تولیدکنندگان و مصرف کنندگان را تغییر دهد و چشم انداز رشد اقتصاد جهانی را تحت فشار قرار دهد.
تثبیت تورم آمریکا در سطوح بالا
آثار و تبعات اختلال در بازارهای جهانی نفت برای جهان بی هزینه نبوده است. در آمریکا، جایی که نفت شیل بالاتر از یک دهه است انقلابی در حوزه نفت به پا کرده، قیمت های بالای انرژی شامل بنزین و نفت گاز سبب شده سهم انرژی در سبد تورمی بطور قابل توجهی افزایش یابد. جدیدترین گزارش اداره آمار کار آمریکا نشان داده است تورم این کشور در سپتامبر ۲۰۲۶ به ۳.۷ درصد رسیده است، این عدد در کنار اعداد ماه های بعد از جنگ ایران، همگی بالاترین نرخ از سپتامبر ۲۰۲۳ تا حالا هستند. این رقم در حالی ثبت شده که تورم سالانه در اوت ۳.۴ درصد بود و شاخص قیمت مصرف کننده نیز در سپتامبر نسبت به ماه قبل ۰.۶ درصد افزایش پیدا کرد. در مقابل، رشد ماهانه این شاخص در اوت ۰.۴ درصد گزارش شده بود. این روند نشان داده است تورم آمریکا طی ماه های اخیر در سطوح بالا تثبیت شده و کاهش مقطعی افزایش قیمت ها نتوانسته مسیر پایداری برای برگشت به هدف ۲ درصدی فدرال رزرو بوجود آورد.
بررسی تغییرات ماهانه شاخص قیمت مصرف کننده از مارس تا سپتامبر، نوسان قابل توجه فشارهای قیمتی را نشان داده است. تورم ماهانه در مارس ۰.۹ درصد، آوریل ۰.۶ درصد و مه ۰.۵ درصد بود. در ژوئن، شاخص با کاهش ۰.۴ درصدی رو به رو شد، اما این روند در ژوئیه با رشد ۰.۱ درصدی متوقف گردید. سپس تورم ماهانه در اوت به ۰.۴ درصد و در سپتامبر به ۰.۶ درصد رسید؛ بنابراین، افزایش اخیر را باید در چهارچوب دشواری مهار پایدار تورم و برگشت فشارهای قیمتی بعد از افت مقطعی در ژوئن ارزیابی کرد.
براساس گزارش اداره آمار کار آمریکا، عامل اصلی افزایش تورم سپتامبر، افزایش قیمت انرژی بود. شاخص انرژی در این ماه ۵.۲ درصد افزوده شد و قیمت بنزین نیز ۹.۱ درصد بالا رفت، افزایشی که به تنهایی بالاتر از نیمی از رشد ماهانه شاخص کل را توضیح می دهد. در مقیاس سالانه، قیمت انرژی ۲۰.۴ درصد و بنزین ۳۴.۲ درصد افزایش داشته است. در همین حال، تورم هسته، با حذف غذا و انرژی به ۲.۶ درصد رسیده، درحالی که این رقم در ماه آگوست ۲.۴ درصد بود. قیمت مسکن نیز در سپتامبر ۰.۴ درصد افزوده شد.
از منظر سیاست پولی، ادامه تورم بالا کار فدرال رزرو را دشوارتر می کند. رشد هزینه انرژی می تواند از مسیر حمل و نقل و تولید به قیمت سایر کالاها منتقل شود و کاهش تورم را به تاخیر بیندازد. در چنین شرایطی، بانک مرکزی آمریکا برای کاهش فشارهای قیمتی باید میان مهار تورم و پیشگیری از تضعیف بیش از اندازه فعالیت اقتصادی توازن برقرار کند. داده های سپتامبر نشان داده است برگشت تورم به هدف ۲ درصدی بازهم با موانع جدی روبه روست.
در سمت دیگر، نظرسنجی سپتامبر ۲۰۲۶ فدرال رزرو نیویورک نشان داده است انتظارات تورمی یک ساله خانوارهای آمریکایی به ۳.۹ درصد رسیده که بالاترین سطح از مه ۲۰۲۳ است. همچنین، انتظارات تورمی سه ساله به ۳.۳ درصد افزایش پیدا کرده، درحالی که این شاخص برای افق پنج ساله در سطح ۳ درصد ثابت مانده است. بر طبق این گزارش، خانوارها انتظار دارند هزینه های زندگی، همچون بنزین، مواد غذایی، اجاره مسکن، خدمات درمانی و تحصیل، در سال آینده افزایش یابد. انتظار افزایش قیمت بنزین ۴.۸ درصد و اجاره بها ۶.۸ درصد برآورد شده است، موضوعی که می تواند مهار تورم را دشوارتر کند.
هر نفتکش یک F-۳۵
شاید مقایسه ابرنفتکش های حمل نفت خام (VLCC) با جنگنده های اف-۳۵ در نگاه اول بی ارتباط به نظر برسد؛ چونکه یکی غول فولادی صنعت کشتیرانی بوده و دیگری از پیشرفته ترین محصولات صنایع نظامی و هوافضای جهان است. اما وقتی پای هزینه ساخت، زمان تولید و نقش راهبردی به میان می آید، این مقایسه ابعاد قابل تأملی پیدا می کند. اف-۳۵ نماد فناوری پیشرفته نظامی، از سیستم های راداری و تجهیزات پنهان کاری تا شبکه های پیچیده الکترونیکی است؛ در سوی دیگر، VLCCها ستون مهمی از زنجیره تامین انرژی جهان اند و بخش بزرگی از نفت خام تجارت شده از مسیرهای دریایی را جابه جا می کنند. اهمیت این ابرنفتکش ها در اقتصاد جهانی، خصوصاً در وضعیت جنگ و اختلال در مسیرهای کشتیرانی، کمتر از اهمیت تجهیزات نظامی پیشرفته نیست.
نمونه اخیر این موضوع، تلاش دولت ترامپ برای اعطای معافیت تحریمی به تعدادی از VLCCها در این رزوهاست.
داده ها جالب توجه است؛ بررسی داده های بین المللی نشان داده است قیمت ساخت یک ابرنفتکش می تواند با قیمت خرید یک جنگنده پیشرفته برابری کند. یک VLCC به طور معمول ظرفیت حمل حدود ۳۰۰ تا ۳۲۰ هزار تن وزن مرده دارد. ساخت چنین کشتی ای، از برش فولاد تا تکمیل و تحویل، بسته به کارخانه و شرایط پروژه حدود ۹ تا ۱۸ ماه زمان می برد. البته این زمان با فاصله ثبت سفارش تا تحویل متفاوت می باشد، در بازاری که ظرفیت کارخانه ها با سفارش های گوناگون پر شده، انتظار برای تحویل کشتی جدید ممکنست چند سال بطول بیانجامد.
در سویی دیگر، تولید هر فروند اف-۳۵ نیز فرآیند پیچیده ای است که حدود ۱۸ ماه زمان می برد. این مدت به روند تولید مربوط است. شبکه تولید این جنگنده به هزاران تامین کننده وابسته است و ساخت آن مستلزم هماهنگی دقیق میان بدنه، موتور، رادار، سیستم های الکترونیکی و فناوری پنهان کاری است.
از نظر قیمت، برآورد بازار برای یک VLCC نو حدود ۱۲۸ تا ۱۳۱ میلیون دلار است. در مقابل، قیمت پایه جنگنده اف-۳۵ ای، حدود ۹۲ میلیون دلار، مدل اف-۳۵ بی، حدود ۱۲۱ میلیون دلار و مدل اف-۳۵ سی، حدود ۱۱۱ میلیون دلار برآورد شده؛ بنابراین، هزینه خرید یک ابرنفتکش با قیمت یک فروند اف-۳۵ بی یا اف-۳۵ سی، فاصله چندانی ندارد و حتی از قیمت مدل اف-۳۵ ای، بیشتر است. البته این مقایسه فقط در رابطه با هزینه خرید است؛ هزینه تسلیحات، آموزش، نگهداری و بهره برداری جنگنده در آن محاسبه نشده است. بااین حال، این داده ها می گوید در وضعیت خاص مثل این روزهای بازار نفت، یک ابرنفتکش های حمل نفت خام می تواند به اندازه یک اف-۳۵ مهم باشد.
منبع: روزنامه فرهیختگان
به طور خلاصه در ژوئن، شاخص با کاهش ۰.۴ درصدی روبه رو شد، اما این روند در ژوئیه با رشد ۰.۱ درصدی متوقف گردید. همچنین، انتظارات تورمی سه ساله به ۳.۳ درصد بالا رفته، درحالی که این شاخص برای افق پنج ساله در سطح ۳ درصد ثابت مانده است. در مقابل، قیمت پایه جنگنده اف-۳۵ ای، حدود ۹۲ میلیون دلار، مدل اف-۳۵ بی، حدود ۱۲۱ میلیون دلار و مدل اف-۳۵ سی، حدود ۱۱۱ میلیون دلار برآورد شده؛ بنابراین، هزینه خرید یک ابرنفتکش با قیمت یک فروند اف-۳۵ بی یا اف-۳۵ سی، فاصله چندانی ندارد و حتی از قیمت مدل اف-۳۵ ای، بیشتر است.
منبع: کار در محل
این مطلب را می پسندید؟
(0)
(0)
تازه ترین مطالب مرتبط
نظرات بینندگان در مورد این مطلب